
• Daniel S. López • 9 de noviembre 2026 •
La guerra en Medio Oriente plantea desafíos en el futuro cercano para nuestro país, el alza de los precios de los hidrocarburos es sólo la punta del iceberg de una crisis que se ha ido manifestando en el ámbito financiero y que tiene el potencial de dañar de forma irreversible la economía de los países que no están preparados para enfrentarla. ¿Contra qué luchamos? ¿Cómo nos preparamos? Son las preguntas que hay que responder para actuar de manera estratégica.
El pasado 4 de julio el vicepresidente del Consejo de Seguridad de Rusia, Dimitri Medvedev, declaró: Ormuz es para Irán un arma tan poderosa como la nuclear y aún le queda la termonuclear… dicha opción “termonuclear”, el estrecho de Bab el Mandeb, deberían tenerla en cuenta los enemigos de la República Islámica.
De entonces hasta ahora las presiones de EE. UU. no lograron doblegar a Irán, cuya estrategia de guerra económica mediante el cierre de Ormuz ha provocado una severa interrupción en la cadena de suministro energético, descrita por la Agencia Internacional de Energía (AIE) como la mayor amenaza a la seguridad energética de la historia.
La AIE también menciona que antes de la guerra se transportaban un promedio de 20 millones de barriles de petróleo y derivados diariamente y más del 20% del gas natural licuado (GNL) global. Si tomamos en cuenta que el consumo diario de petróleo a nivel mundial fue en 2025 de 105 millones de barriles diarios, tenemos que el recorte en la oferta es del orden del 19%.
Además, las restricciones a la navegación y la cancelación masiva de seguros de riesgo de guerra para buques cisterna dejaron inmovilizados millones de barriles en el Golfo Pérsico. Se estima un déficit global de entre 13.5 y 14.5 millones de barriles por día. Países productores como Irak, Kuwait, Arabia Saudita y los Emiratos Árabes Unidos se vieron obligados a recortar o pausar su extracción ante la imposibilidad de exportar, la saturación de sus tanques de almacenamiento, o bien, la destrucción de su infraestructura petrolera.
El barril de crudo Brent experimentó picos de volatilidad que lo llevaron a superar los $118 USD en las fases más críticas, frente a niveles previos al conflicto que rondaban los $60 USD.
La afectación a la Oferta de Gas Natural Licuado fue mayor aún. En Qatar, QatarEnergy interrumpió las operaciones en complejos clave como Ras Laffan, que representa cerca de una quinta parte de la oferta global de GNL.
Los ataques con misiles y drones por parte de Irán causaron daños estructurales a plantas de licuefacción, afectando capacidad productiva cuyo arreglo tomará años. Esto ha provocado una competencia feroz entre países asiáticos (principales compradores del GNL del Golfo) y los países europeos (con reservas bajas tras el invierno) por cargamentos alternativos de EE. UU. y África, disparando los precios del gas de referencia, como el TTF de Europa, que llegó a un primer pico en Abril de 62 USD.
Se calienta el Mar Rojo
Todavía no ocurre el cierre del estrecho de Bab El Mandeb, sin embargo, las alertas están encendidas en África y Europa ya que los guerrilleros de Ansaralá (Hutíes de Yemen) tomaron el control del territorio alrededor del estrecho, incluida la estratégica isla de Perim. Los Ansaralá afirmaron no representar ninguna amenaza para el transporte marítimo internacional, reiterando que solo atacarían a los buques procedentes de Arabia Saudita.
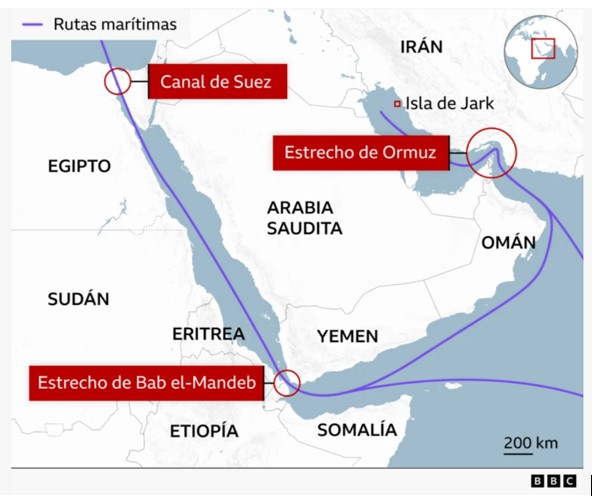
Fuente: BBC
Con 115 km de longitud y 36 km de ancho, el estrecho se convirtió en un enlace indispensable para el comercio mundial cuando se inauguró el Canal de Suez en 1869, creando la ruta marítima más corta entre Europa y Asia. El corredor del Mar Rojo es una de las rutas más transitadas del mundo y es atravesado por aproximadamente una cuarta parte del comercio marítimo mundial.
Simultáneamente, el gasoducto Este-Oeste de Arabía Saudita fue atacado (por militantes iraquíes, iraníes o hutíes, no se sabe), que funcionó a Arabia Saudita como vía alterna a Ormuz para exportar su petróleo. Este medio de transporte permitió a los productores de petróleo del Golfo exportar entre 7 y 9 millones de barriles de petróleo al día, lo que equivale al 30-40% de la producción anterior a la guerra.
El efecto de esta merma en la exportación de petróleo procedente del Golfo Pérsico ha elevado el precio de referencia del petróleo (Brent) a 108 USD el barril, pero los precios de lotes al contado en Europa llegan a los 122 USD por cada barril.
La crisis energética derivada del cierre de Ormuz y el ataque al gasoducto Este-Oeste de Arabia Saudita llevan al acuerdo del diesel de EE.UU. con Rusia.
A la disrupción en la oferta de petróleo derivada de la guerra en Asia Occidental (Medio Oriente) sumemos los ataques de Ucrania a la infraestructura de refinación de Rusia, que ha comprometido inclusive el reciente acuerdo entre los presidentes Valdimir Putin y Donald Trump sobre el suministro (de emergencia) de diesel a Estados Unidos.
Los puntos clave que se establecieron para llegar a dicho acuerdo incluyeron:
Suministro escalonado de combustible diésel: Se acordó el envío inmediato de más de 300,000 toneladas de combustible diésel al mercado estadounidense y mundial, seguidas de otras 500,000 toneladas durante el mes de noviembre y 1 millón de toneladas después. Asimismo, dependiendo del estado de las refinerías de diésel rusas, se prevé la entrega próxima de hasta 3 millones de toneladas.
Exención temporal de sanciones: El Departamento del Tesoro de Estados Unidos anunció una exención temporal de las sanciones sobre el comercio de combustible ruso, lo que permite la venta, entrega, descarga e importación de diésel ruso al menos hasta el 7 de abril de 2027.
Alto al fuego energético y cese de ataques a refinerías: Se exigió como parte de las negociaciones que Ucrania detuviera los ataques a la infraestructura de energéticos y refinerías de Rusia para estabilizar el suministro internacional.
Recrudece la crisis energética
Esta crisis se viene dando claramente desde el periodo comprendido entre la pandemia del COVID 19 y el inicio de la guerra en Ucrania, y se profundizó en 2026 con la guerra de EE.UU. contra Irán, que ha impactado a todo el mundo y en particular a los países que no son productores de petróleo y gas natural. Estados Unidos evadió esta crisis temporalmente, con ayuda de sus reservas estratégicas y maniobras especulativas en las bolsas de valores, sin embargo, la inflación ya está haciendo sufrir a toda la población y a Trump, quien a quien los medios responsabilizan de esta situación por ir a la guerra con Irán.
La desesperación de Trump, que muy probablemente pierda el Congreso, está en no perder también el senado, de lo contrario los demócratas tienen preparado el juicio político para su destitución. La esperanza de Trump es evitar perder en estados clave del Middle West donde los big farmers (empresarios agroindustriales) están inconformes por el impacto que ha tenido en sus ganancias la escasez y el alto precio del diesel, insumo que sostiene buena parte del movimiento de mercancías, la maquinaria agrícola y las actividades industriales. Además, este encarecimiento se traslada gradualmente a los precios que pagan los consumidores.
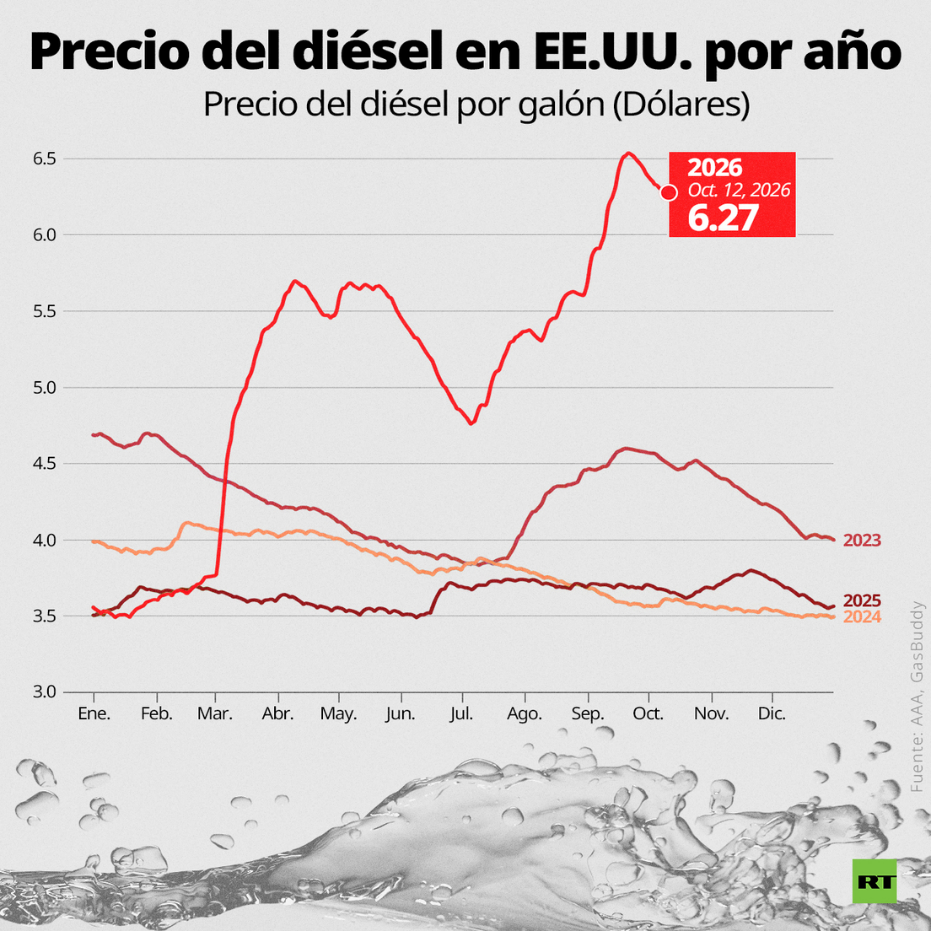
Fuente: RT
Efectos colaterales en cadenas de suministro de alimentos
La pérdida de suministro de gas natural y azufre afectó drásticamente la producción global de fertilizantes nitrogenados (como urea y amoníaco), amenazando las cadenas de alimentos y elevando los costos petroquímicos que impactan a la manufactura industria.
El paro de las Refinerías en Asía Occidental provocó el recorte del procesamiento, lo que generó escasez global de diésel, gasolina y combustible de aviación.
Un reporte reciente de Standar & Poors señala que los productores de alimentos necesitan un suministro constante de gas natural y azufre para fertilizantes, diésel para la maquinaria agrícola y el transporte de alimentos, y rutas marítimas abiertas para el comercio. “El conflicto los está poniendo a prueba a todos a la vez, del mismo modo que El Niño pone a prueba la cosecha”, afirma el informe, y agrega que “El riesgo está aumentando, especialmente para los países de bajos ingresos, donde el costo de los alimentos representa aproximadamente la mitad del gasto familiar”.
¿Qué riesgo corre Latinoamérica?
Irán ha podido resistir la embestida militar de los Estados Unidos, así como sus sanciones económicas, se preparó por décadas para esta guerra construyendo un sistema resiliente en lo militar, en lo económico, en lo tecnológico (armas avanzadas para la defensa, misiles hipersónicos, por ejemplo) y practicando una diplomacia estratégica que le permite tener cobertura aún con el asedio económico, militar y mediático encima.
Pero Latinoamérica no se ha preparado así. Venezuela, principal potencia petrolera del mundo (por sus reservas) fue capturada por completo por EEUU, Argentina (importante productor de petróleo del continente) dominada por WallStreet a través su títere Miley. Así, sólo México y Brasil mantienen gobiernos con una política energética relativamente soberana, que proviene de una política social y de beneficio a las mayorías. Sin embargo, la gran riqueza energética y de otros recursos naturales que tienen ambos países los pone en la mira de los intereses de Estados Unidos y los oligarcas financieros mundiales.
A pesar de tener un superávit neto y ser el mayor productor de petróleo crudo de Latinoamérica, Brasil importa alrededor del 18% del diésel que consume, el 10% de las gasolinas, y el 20% del Gas LP. México es productor y exportador de petróleo, pero importa combustibles para el transporte (gasolinas, diesel y turbosina), y tiene un déficit comercial de alrededor del 50%. Ambos países presentan un esquema colonial de extracción de riqueza, donde México y Brasil salen perdiendo.
El riesgo está latente. Estados Unidos busca reafirmar el dominio de Latinoamérica ya que ha tenido problemas para mantener su dominio en Medio Oriente. Los recursos energéticos y naturales estratégicos de México, Brasil y toda Latinoamérica entraron en un nuevo proceso de acaparamiento por parte de empresas transnacionales.
¿Cómo puede afectar a México?
México ha podido enfrentar esta crisis y mantener estables los precios de los energéticos a la población, debido a que decidió rescatar la infraestructura productiva de Pemex, recuperar su capacidad de refinación y porque lleva a cabo un manejo fiscal de subsidios al precio de los combustibles aprovechando los ingresos excedentes de la venta de petróleo crudo.
No obstante, nuestro país tiene debilidades estructurales que se pueden convertir en problemas serios si la crisis actual se prolonga o si se llegan a presentar este tipo de crisis de forma recurrente:
- Una profunda dependencia de las importaciones de combustibles, que significan alrededor del 50% de los combustibles para el transporte y 70% del gas natural, respecto del consumo nacional.
- Alta dependencia de un solo proveedor de gas natural, y falta de terminales de importación, que significa un alto riesgo de desabasto ante cualquier disrupción climática, política o económica.
- La falta de una infraestructura de almacenamiento de gas natural y petrolíferos que permita tener flexibilidad para conseguir nuevos proveedores ante una eventual crisis de desabasto. La capacidad de almacenamiento actual es de 3 días, mientras que algunos países de Europa tienen hasta 180 días de capacidad de almacenamiento.
- La falta de inversión en exploración, ha provocado la caída de las reservas 1P, 2P y 3P, lo que aumenta la dificultad para enfrentar la demanda interna de hidrocarburos con producción nacional.
- La insuficiencia de la infraestructura de transformación a causa de la falta de recursos para la inversión productiva en Pemex.
- La falta de desarrollo tecnológico propio en tecnología energética, para hacer frente a los retos de incrementar la productividad.
- La actual política fiscal, caracterizada por su falta de progresividad, pone en riesgo contar con recursos suficientes para la inversión productiva en PEMEX (exploración, extracción e industrialización) y para subsidiar los precios de los combustibles al consumidor final, si resulta necesario.
¿Qué podría pasar si se alarga la crisis?
El escenario de una prolongación de las actuales condiciones en Medio Oriente, con un desabasto del 20% de la oferta mundial de crudo, podría extenderse indefinidamente, lo que conduciría a un aumento mayor de los precios de los hidrocarburos y que, simplemente, no haya petróleo ni gas natural para varios países. El desarrollo de nueva capacidad por parte de otros países productores llevaría años.
México podría verse afectado en su suministro total o parcial de gas natural, lo que conduciría a cortes intermitentes o permanentes del servicio eléctrico. Las tres terminales de importación de Gas Natural Licuado que dispone México no tienen la capacidad para abastecer la demanda del sector eléctrico ni mucho menos si sumamos la del sector industrial. De darse una situación así, todos los proyectos estratégicos para el desarrollo económico y social del Gobierno Federal se verían obstaculizados, debido a que las fuentes alternativas (renovables y no renovables) no son suficientes para satisfacer el crecimiento de la demanda.
¿Cómo podemos enfrentar esta problemática?
Ante tal expectativa, es imperativa una reestructuración integral del sistema energético,
- en el que aprovechen de manera racional todos los recursos energéticos disponibles, incluyendo el gas no convencional;
- una política de eficiencia energética que contribuya al control de la demanda, reduciendo el uso innecesario de la energía en todos los sectores de consumo final;
- el desarrollo de tecnología propia para adaptarse a escenarios de crisis energética mundial y a la evolución de las necesidades energéticas de nuestra población;
- es inevitable plantear una política para el sistema Eléctrico Nacional en donde se desarrollen la energía nuclear y la energía geotérmica como fuentes alternativas de generación de electricidad de carga base, además del aprovechamiento de todas las energías renovables cuya tecnología esté madura y las emergentes;
- la transformación del sistema eléctrico en un sistema flexible y resiliente a posibles disrupciones climáticas, ataques/sabotajes y crisis de precios.
Para todo esto se requiere aumentar y mantener la rectoría del Estado sobre el sistema energético, ya que es uno de los factores que posibilitan ejercer la soberanía nacional y proteger a la población en tiempos de crisis.